

Газу немає. Але ви там тримайтеся: як Європа входить у зиму з дорогим енергетичним компромісом
Дев’яносто відсотків на папері
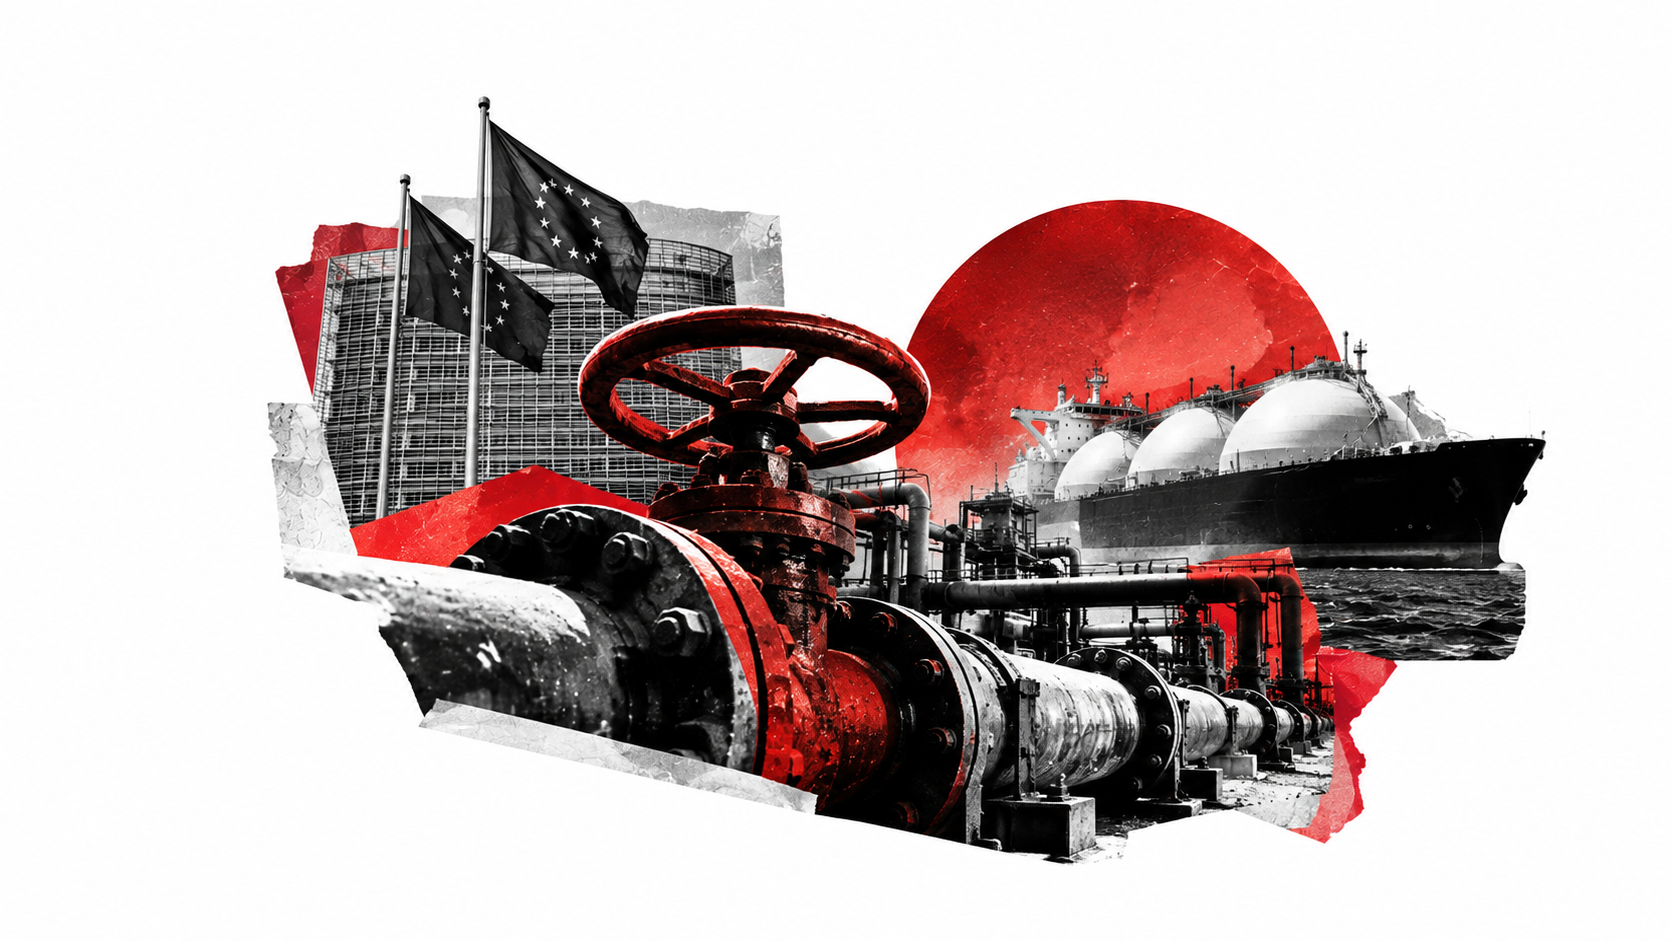
Європейський газовий ринок знову нагадує Брюсселю про різницю між політичними рішеннями та економічними стимулами. Підземні сховища заповнені слабше, ніж хотілося б регуляторам, трейдери рахують маржу, а промисловість продовжує платити за енергетичну перебудову. Питання вже не лише в тому, чи вистачить газу на зиму, а й у тому, скільки коштуватиме його гарантована наявність.
Європейська енергетична безпека дедалі більше нагадує складне рівняння, в якому політики визначають бажаний результат, але не контролюють усіх змінних. За наведеними Politico оцінками, на початку жовтня заповненість підземних газових сховищ ЄС становила близько 70% - один із найслабших показників для цього періоду за багато років. Для континенту, який після енергетичної кризи 2022 року зробив накопичення запасів центральним елементом своєї стратегії, це тривожний сигнал.
Особливо незручним виглядає порівняння з орієнтиром у 90%. Проте тут є важлива юридична деталь: після перегляду європейських правил у 2025 році цільовий рівень заповнення сховищ став гнучкішим, а допустимий період його досягнення розширили. Отже, показник 70% сам по собі ще не доводить порушення чинних вимог ЄС. Він свідчить про інше: запас міцності перед зимовим сезоном виявився меншим, ніж у попередні роки.
Різниця між 70% і 90% - це не абстрактні двадцять відсоткових пунктів. За сукупної місткості європейських сховищ понад 100 млрд кубометрів ідеться про значні додаткові обсяги газу. Але називати їх автоматично дефіцитом фізичного постачання було б неправильно. Сховища є лише одним із джерел забезпечення ринку поряд із трубопровідним імпортом, постачанням СПГ та поточним видобутком.
Коли ринок не хоче виконувати план
Парадокс європейської газової політики полягає в тому, що Брюссель потребує високих запасів, тоді як приватним трейдерам не завжди вигідно їх створювати. Зазвичай компанія купує газ улітку, закачує його до сховища й продає взимку дорожче. Але ця модель працює лише тоді, коли різниця між літніми та зимовими цінами покриває зберігання, фінансування й ризики.
Коли літній газ дорожчає через геополітичні потрясіння, а зимова премія залишається недостатньою, економіка закачування погіршується. Компаніям стає вигідніше продавати паливо сьогодні, ніж утримувати його до холодів. Регулятор може встановити ціль, але не здатний одним розпорядженням створити прибутковість операції.
Саме тут проявляється суперечність між енергетичною безпекою та ринковою логікою. Для держави газ у сховищі - страховий резерв. Для трейдера - актив із витратами на зберігання та альтернативною вартістю капіталу. Якщо суспільство хоче більшого резерву, ніж готовий профінансувати ринок, різницю доводиться оплачувати через спеціальні механізми, гарантії або субсидії. Безкоштовної енергетичної безпеки не існує.
Промисловість платить першою
Для домогосподарств головний ризик полягає не обов’язково у фізичному припиненні постачання. Європейська газова інфраструктура після 2022 року стала диверсифікованішою, а потужності для приймання СПГ - більшими. Єврокомісія 8 жовтня заявила, що система здатна забезпечити зимовий попит навіть за нижчих запасів у сховищах. Проте достатність газу не означає його дешевизни.
За оцінкою Інституту енергетичної економіки та фінансового аналізу (IEEFA), на 3 жовтня європейські сховища були заповнені лише на 72,4%, а потенційна потреба у скороченні споживання взимку може сягнути 14 млрд кубометрів, або приблизно 7% від минулорічного зимового попиту. Це сценарна оцінка, а не вже зафіксований дефіцит. Замість обмеження споживання Європа може залучити додатковий імпорт, але аналітики оцінюють відповідні додаткові витрати приблизно у €3 млрд.
Найбільш чутливими до цінового тиску залишаються енергоємні виробництва: хімічна промисловість, металургія, добрива, скло та інші галузі, для яких газ є не просто паливом, а важливою складовою собівартості. Вони конкурують із виробниками у США та Азії, де структура енергетичних витрат може бути вигіднішою. Проте твердження, що вся європейська важка промисловість уже скоротила споживання на 20% або масово переїхала за океан, було б надмірним узагальненням. Реальні наслідки відрізняються залежно від країни, підприємства й галузі.
Таким чином, європейська газова безпека має дві різні ціни. Перша - вартість фізичного забезпечення населення та критичної інфраструктури. Друга - втрата конкурентоспроможності підприємств, які не можуть перекласти дорожчу енергію на покупця. І саме друга ціна часто залишається за межами оптимістичних заяв про успішне проходження опалювального сезону.
Американський газ і європейська ціна незалежності
Відмова від значної частини російських енергоносіїв змінила не лише маршрути постачання, а й природу ризику. Раніше Європа була надмірно залежною від одного великого трубопровідного постачальника. Тепер вона сильніше залежить від глобального ринку СПГ, де вантажі конкурують за покупців, а ціни реагують на війни, логістику та попит в інших регіонах.
Особливо відчутним став вплив конфлікту навколо Ірану та перебоїв у постачанні через Ормузьку протоку. Європейські ціни зросли, а низькі запаси у сховищах посилили вразливість перед холодною зимою. Водночас не можна стверджувати, що Азія завжди перебиває європейські пропозиції: потоки СПГ змінюються залежно від різниці регіональних цін. На початку жовтня Reuters повідомляло, що значні обсяги американського СПГ продовжують спрямовуватися саме до Європи.
США справді отримали нові можливості завдяки зростанню європейського попиту на СПГ. Американські експортери виграють від розширення ринку, а окремі промислові інвестори - від відносно доступної енергії всередині країни. Але називати Сполучені Штати єдиним вигодонабувачем європейських проблем означало б ігнорувати інтереси інших постачальників, транспортних компаній та самих європейських підприємств, які також працюють на цьому ринку.
Головна проблема Брюсселя полягає не в тому, що диверсифікація була непотрібною. Вона зменшила стратегічну залежність від Росії. Проблема в тому, що геополітична незалежність не гарантує економічної дешевизни. Європа отримала більше альтернативних маршрутів, але водночас сильніше відчула глобальну конкуренцію за енергоресурси.
У зиму 2026-2027 років ЄС входить не з порожніми газовими сховищами і не перед неминучим енергетичним колапсом. Він входить із меншим резервом, дорожчим страхуванням ризиків та складнішим вибором між бюджетними витратами, промисловою конкурентоспроможністю й енергетичною безпекою.
Газ у Європи, найімовірніше, буде. Питання в тому, скільки промисловості вона зможе собі дозволити за його ціною.

Читайте також