

Презумпция невиновности для бизнеса: почему Украине пора изменить логику государственного контроля
Украинский бизнес часто сталкивается с парадоксом: формально его вину еще не установлено, но счета уже могут быть заблокированы, налоговые накладные остановлены, активы арестованы, а работа предприятия - фактически парализована. На мой взгляд, Украине нужна другая модель отношений государства и предпринимателя: бизнес должен оставаться неприкосновенным и невиновным, пока противоположное не установлено в установленном законом порядке.
Сначала наказание, потом суд
Презумпция неприкосновенности бизнеса не означает иммунитета от налогов, проверок или уголовного преследования. Речь идет о значительно более простом принципе: государство не должно останавливать законную хозяйственную деятельность лишь на основании предположения контролирующего или правоохранительного органа. Имущество, счета, офисы и операционная деятельность должны оставаться защищенными, пока нет достаточных правовых оснований для вмешательства.
Сегодня эта логика зачастую работает наоборот. Предприемцу сначала приходится доказывать свою добродетельность, а уже затем добиваться восстановления своих прав. Особенно опасным является сочетание налогового и уголовного механизмов: налоговый спор еще может обжаловаться, но параллельно бизнес получает риск уголовного производства, обыска, ареста активов или блокировки счетов.
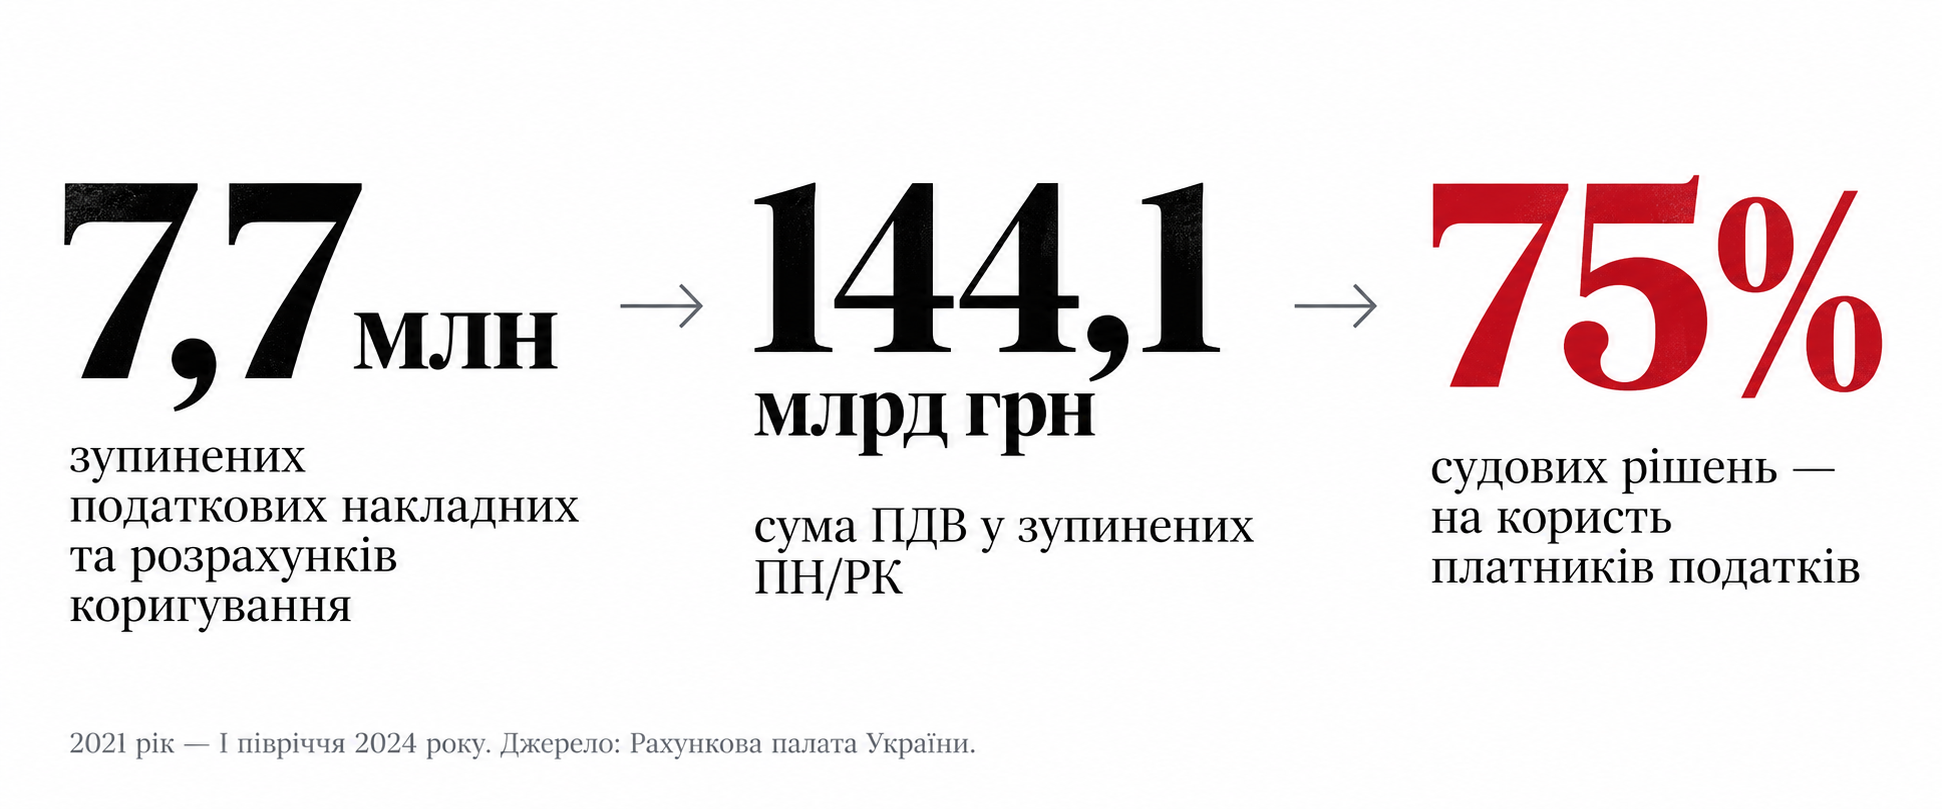
Масштаб проблемы хорошо демонстрирует администрирование НДС. По данным Счетной палаты, в течение 2021 года - первого полугодия 2024 года было остановлено регистрацию 7,7 млн налоговых накладных и расчетов корректировки на 144,1 млрд грн НДС. При этом в судебных спорах около 75% решений принимались в пользу налогоплательщиков. Это важный сигнал: если три четверти споров, которые доходят до судебного решения, заканчиваются в пользу бизнеса, возникает вопрос не только к отдельным ошибкам, но и к самой конструкции контроля.
Пять каналов давления
Я выделяю пять сфер, в которых сегодня наиболее заметен конфликт между интересами государственного контроля и принципом неприкосновенности бизнеса. Это уголовно-процессуальные механизмы, налоговое администрирование, банковский финансовый мониторинг, управление арестованными активами и регуляторно-лицензионная система.
В налоговой сфере наиболее очевидной проблемой остается блокировка налоговых накладных. Автоматизированная система сначала ограничивает возможности плательщика, после чего именно он должен документально доказывать реальность своей деятельности. Схожую проблему создает деление предприятий на отдельные категории добродетельности. На мой взгляд, государство должно анализировать рисковые операции, а не формировать списки «хороших» и «плохих» предприятий.
Схожая логика постепенно сформировалась в банковской системе. Требования финансового мониторинга необходимы для борьбы с отмыванием денег, финансированием терроризма и другими преступлениями. Проблема возникает тогда, когда риск-ориентированный контроль фактически превращается в массовую блокировку обычных операций, а клиент вынужден доказывать банку законность своих средств. FATF подразумевает именно риск-ориентированный подход, а не презумпцию подозрительности каждого клиента.
Отдельная проблема - арест активов до окончательного решения суда. Большой завод, торговый центр или корпоративные права могут быть критически важными для функционирования предприятия. Передача такого актива в управление третьей стороне еще до установления вины способна изменить экономическое состояние бизнеса настолько, что даже последующая победа владельца в суде уже не вернет его к начальному состоянию.
Что нужно изменить
На мой взгляд, Украине необходимо законодательно изменить саму философию государственного контроля. Умысел и вину плательщика налогов должен окончательно устанавливать суд, а не контролирующий орган. Пока продолжается административное или судебное оспаривание налогового решения, хозяйственный спор не должен автоматически превращаться в уголовный с блокировкой счетов, арестом имущества и составлянием актов.
Систему блокирования налоговых накладных в нынешней конструкции целесообразно ликвидировать, оставив контроль за НДС через электронное администрирование, декларации и анализ конкретных рисковых операций. Так же стоит отказаться от публичного деления предпринимателей на «белых» и других плательщиков: добродетельность должна быть базовой презумпцией, а не привилегией, которую необходимо получать от государства.
Финансовый мониторинг также требует изменения баланса. Проверки не должны безосновательно останавливать нормальную хозяйственную деятельность. Целесообразно установить четкие сроки внутренней банковской проверки, ограничить автоматическое блокирование операций и предусмотреть персональную ответственность за решения, которые фактически лишают клиента возможности пользоваться собственными средствами.
Не менее важно пересмотреть правила работы с арестованными активами. Передача корпоративных прав или действующего предприятия в стороннее управление до окончательного вердикта должна применяться лишь в исключительных и четко определенных законом условиях. Задача государства - сохранить актив, а не уничтожить его экономическую ценность еще до завершения процесса.
Наконец, необходимо сократить количество проверок, которые могут начинаться лишь на основании жалобы, и перевести значительную часть контроля в цифровую плоскость - анализ отчетности, РРО, НДС и других массивов данных. В лицензировании логичным направлением является переход от карательной модели к комплаенсу: сначала возможность исправить техническую ошибку, а санкции - за системное или доказанное нарушение.
Государство также должно нести ответственность
Наибольшая проблема нынешней системы заключается в асимметрии. Бизнес несет финансовую, административную, а иногда и уголовную ответственность за свои решения. В то же время служебное лицо, чьи необоснованные действия заблокировали предприятие, уничтожили его ликвидность или привели к потере рабочих мест, часто не несет соразмерной ответственности.
Поэтому реформа должна основываться на простой формуле: чем шире полномочия государства, тем выше должна быть ответственность за их неправомерное использование. Служащий должен понимать экономическую и правовую цену необоснованного вмешательства так же, как ее сегодня понимает предприниматель.
Для Украины этот вопрос уже выходит далеко за рамки отношений налоговой и бизнеса. В процессе европейской интеграции и будущего восстановления стране придется конкурировать за частный капитал. Инвестор оценивает не только ставки налогов или стоимость рабочей силы. Он оценивает вероятность того, что завтра его счет заблокируют, актив арестуют, а через несколько лет суд признает эти действия ошибочными.
Именно поэтому презумпция неприкосновенности и невиновности бизнеса должна стать не декларацией, а принципом, на котором строится законодательство. Сначала государство должно доказать нарушение - и только потом карать. Не наоборот.

Читайте также